Dólar em queda frente ao real e cenário global
O dólar fechou no menor patamar em mais de um ano, acumulando perda de dois dígitos frente ao real em 2025. Em termos globais, a moeda americana já vinha pressionada pela expectativa de afrouxamento da política monetária dos Estados Unidos, movimento que foi reforçado hoje com o anúncio do corte de 25 pontos-base após nove meses de manutenção das taxas em patamares historicamente elevados.
A leitura predominante é de que a fraqueza do mercado de trabalho americano reforça a necessidade de flexibilização pelo Federal Reserve (FED). Isso amplia o diferencial de juros a favor dos mercados emergentes e sustenta o fluxo de capitais para países como o Brasil.
Essa percepção também está refletida no Dólar Index (DXY), que mostra queda consistente e confirma que a desvalorização não é um fenômeno exclusivamente brasileiro, mas global.
O “dólar smile” e a valorização do real
Do ponto de vista teórico, a situação se encaixa bem no chamado “dólar smile”: a moeda tende a se fortalecer em momentos de aversão a risco ou de crescimento acelerado nos EUA, mas perde valor em cenários intermediários, de estabilidade global com expectativas de política monetária menos restritiva.
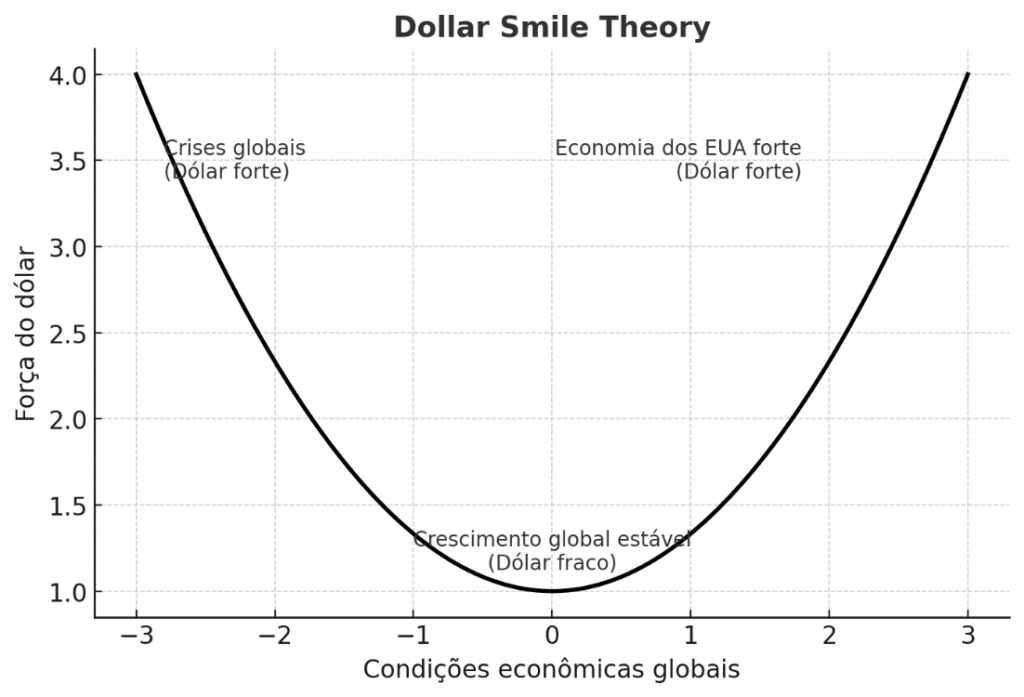
É nesse intervalo que o capital estrangeiro busca alternativas mais rentáveis, favorecendo ativos em mercados emergentes. Esse processo é potencializado pelo carry trade, quando investidores captam recursos mais baratos nos EUA e alocam em países como o Brasil, onde a Taxa Selic permanece em nível restritivo.
A consequência direta é a entrada de dólares no país, aumento da oferta da moeda e valorização do real.
Fluxo estrangeiro e apetite ao risco global
Além dos fatores técnicos, há um componente de sentimento de mercado positivo, que tem sustentado um ambiente de apetite ao risco global. A percepção de que “o pior já passou” em termos de política monetária tem alimentado a narrativa de que os mercados caminham para um bull market nos próximos trimestres.
Nesse contexto, não apenas o Brasil, mas emergentes em geral se tornam mais atrativos, especialmente aqueles com juros elevados e potencial de valorização de ativos. O fluxo estrangeiro faz parte de um movimento mais amplo de realocação para ativos de risco em diferentes geografias.
Impactos no Brasil e fatores políticos
No caso doméstico, além do diferencial de juros e dos ganhos nos termos de troca, a bolsa brasileira pode já estar refletindo a expectativa em torno das eleições de 2026. A antecipação de um possível cenário político mais favorável ao mercado tende a gerar otimismo entre investidores.
Ainda assim, a dinâmica fiscal atual permanece como risco que pode limitar a apreciação do real e do mercado acionário.
Trump, tarifas e pressão adicional sobre o dólar
Entre os fatores adicionais que contribuíram para a queda da moeda americana está o recente tarifaço anunciado por Donald Trump, que aumentou a pressão negativa sobre o dólar no cenário internacional.
Ao mesmo tempo, cresce entre analistas a avaliação de que o câmbio estava sobrevalorizado nos últimos meses, com valor justo mais próximo de R$ 5. Isso reforça a percepção de que havia espaço para a correção recente.
Conclusão: dólar em queda e bolsa em alta
Em resumo, a combinação de dólar em queda e bolsa em alta no Brasil sugere um ambiente favorável ao risco e parte de um movimento mais amplo de reprecificação de emergentes.
A sustentabilidade depende da sinalização de novos cortes por parte do Federal Reserve e da forma como o mercado absorverá esse início de ciclo de afrouxamento monetário, da consistência do fluxo estrangeiro e da manutenção da atratividade relativa frente a outros países.
Para o investidor, o momento representa oportunidade tática, mas deve ser acompanhado de cautela, já que os gatilhos que hoje sustentam o otimismo podem, em questão de dias, reacender a volatilidade.
Fique por dentro das nosas decisões e performance. Clique aqui e siga nossas redes sociais!
Publicado por
Bernardo Gomes Lamas de Carvalho
Partner & Investment Analyst at Santa Fé Investimentos
Este conteúdo reflete a opinião do autor na data de publicação, tem caráter exclusivamente informativo e não constitui oferta, recomendação ou aconselhamento de investimento.