BOLSA DE VALORES EM ANO ELEITORAL: O QUE A HISTÓRIA MOSTRA
O comportamento da bolsa de valores em ano eleitoral é um dos temas mais discutidos entre investidores brasileiros. Por isso, este artigo explica o que a história mostra sobre volatilidade, câmbio e juros desde 1994. Também mostra como o cenário de 2026 se compara com o passado.
O senso comum aponta a véspera da votação como o momento de maior tensão. Os dados históricos, porém, contam uma história diferente.
Neste artigo, apresentamos os principais padrões observados no comportamento do Ibovespa, do câmbio e dos juros. Além disso, mostramos como o cenário atual se compara com esse histórico.
O pico de volatilidade da bolsa de valores em ano eleitoral
Um estudo quantitativo, desenvolvido internamente, analisou as oito eleições presidenciais concluídas entre 1994 e 2022. Nele, comparamos a volatilidade do Ibovespa nesses períodos com anos sem eleição. O resultado mostra um padrão consistente.
O momento de maior tensão não é a véspera do primeiro turno. Na verdade, é o intervalo entre os dois turnos. Nas seis eleições com segundo turno, a volatilidade relativa mediana atinge o pico cerca de duas semanas depois do primeiro turno, antes de recuar aos poucos.
Nas três semanas antes do primeiro turno, o excesso de volatilidade é modesto. Por outro lado, o verdadeiro salto acontece no primeiro pregão após a votação. Historicamente, o movimento médio do Ibovespa nesse dia chega ao dobro do observado em um dia comum. A frequência de oscilações extremas também dobra dentro dessa janela.
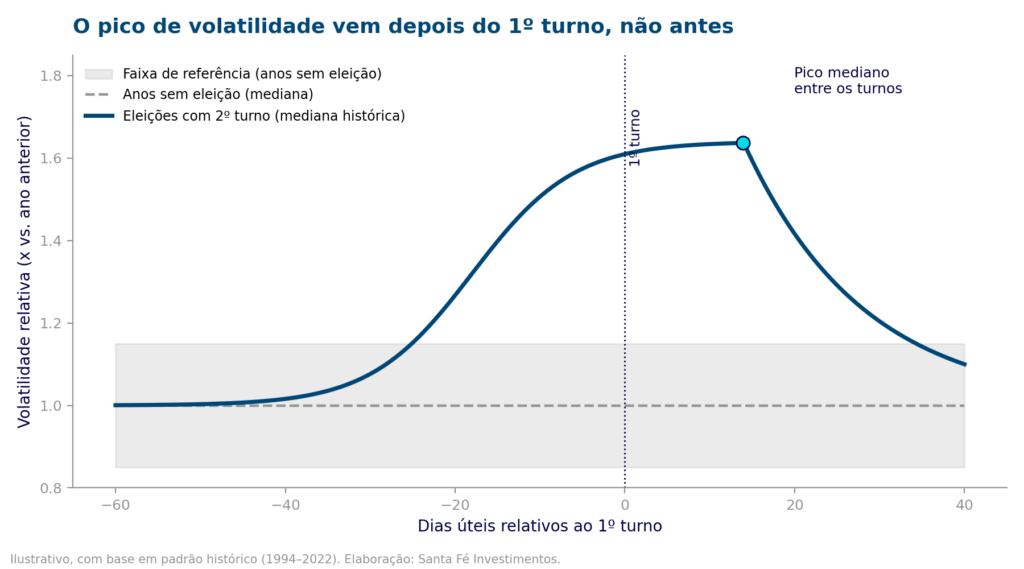
Gráfico 1. Volatilidade relativa mediana do Ibovespa em eleições com 2º turno vs. anos sem eleição. Ilustrativo, com base em padrão histórico (1994–2022). Elaboração: Santa Fé Investimentos.
Nem toda ação sofre da mesma forma
Outro padrão relevante diz respeito à concentração do risco eleitoral. Historicamente, as estatais apresentam volatilidade bem mais alta entre os turnos do que as privadas. Isso reforça a ideia de que proteções baseadas só no índice cobrem apenas parte do risco.
Além disso, a incerteza sobre o resultado tende a se correlacionar com a volatilidade observada. Quanto mais apertada a disputa nas pesquisas, maior costuma ser essa volatilidade.
O ciclo eleitoral de 2026 chama atenção justamente por esse motivo. Nos últimos trinta dias, a distância entre os dois principais nomes ficou em torno de 4 pontos percentuais. Essa é a menor margem já registrada desde 2010.
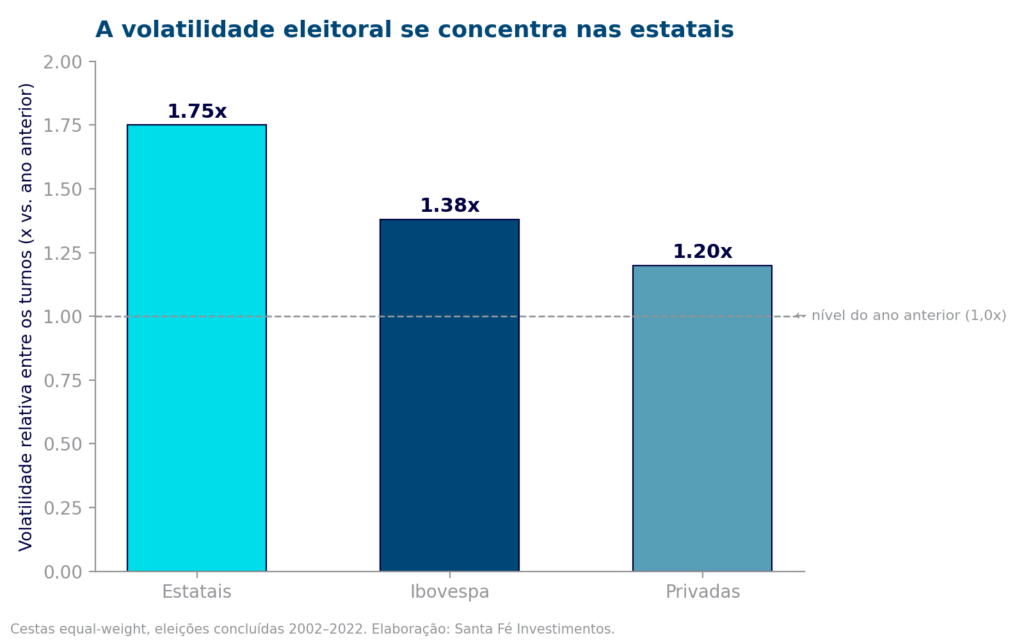
Gráfico 2. Volatilidade relativa entre os turnos por tipo de ativo. Cestas equal-weight, eleições concluídas 2002–2022. Elaboração: Santa Fé Investimentos.
O dia seguinte ao resultado: bolsa, câmbio e juros
Um segundo estudo ampliou essa análise para além da volatilidade. Nele, olhamos diretamente para o comportamento de preços do Ibovespa, do câmbio e da curva de juros. A análise cobre cinco momentos de cada eleição: a véspera do primeiro turno, o pregão seguinte, o intervalo entre os turnos, o pregão seguinte ao segundo turno e o fechamento do ano.
O achado central se repete. O pregão seguinte ao primeiro turno concentra a maior parte do movimento. Nas últimas três eleições em que o resultado surpreendeu positivamente o mercado, o Ibovespa subiu entre 4,6% e 5,5% no dia seguinte. Já a cesta de estatais, mais sensível ao humor político, chegou a subir o dobro disso, entre 8,9% e 11,1%. O real também se valorizou nesses episódios.
A direção desse movimento não depende apenas de quem venceu. Na verdade, ela depende de quanto o resultado divergiu das pesquisas de véspera. Ou seja, quanto maior a surpresa, maior tende a ser a reação do mercado no dia seguinte, para cima ou para baixo.
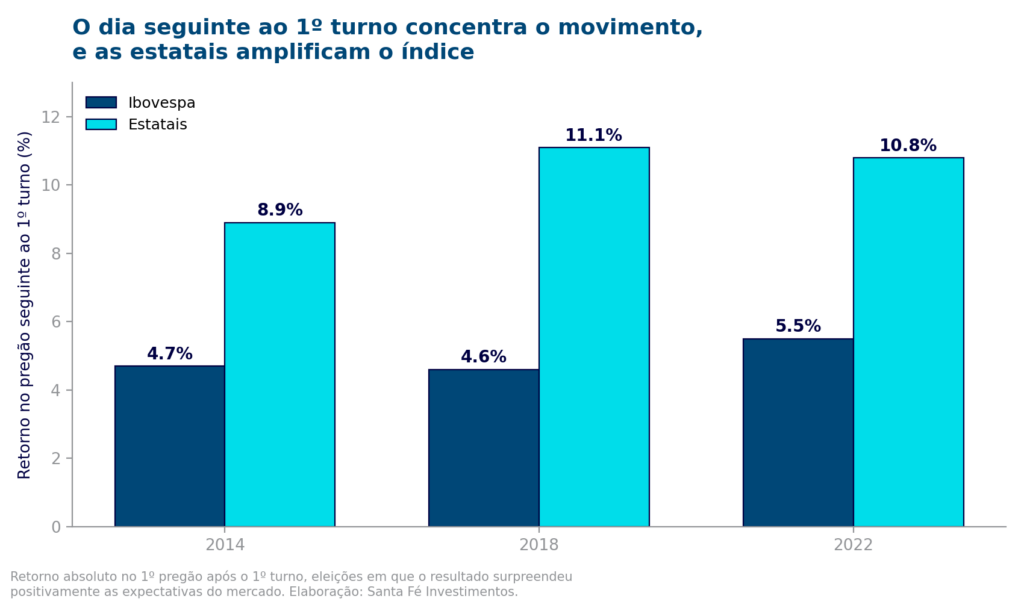
Gráfico 3. Retorno do Ibovespa e de uma cesta de estatais no 1º pregão após o 1º turno, eleições em que o resultado surpreendeu positivamente o mercado. Elaboração: Santa Fé Investimentos.
O efeito sobre os juros
A curva de juros também reage de forma consistente ao resultado do primeiro turno. Nesse movimento, a queda se espalha por praticamente todos os prazos. Um detalhe chama atenção: historicamente, essa queda vem mais da inflação embutida nos títulos do que do juro real. Ou seja, o mercado reprecifica sobretudo o risco fiscal e cambial, e não apenas a trajetória futura da Selic.
Esse movimento inicial nem sempre se mantém. Quando a disputa segue apertada até o segundo turno, parte do alívio tende a ser devolvida. Já entre o segundo turno e o fim do ano, o que importa é a agenda econômica do próximo governo, e não o nome do vencedor.
Como se comporta a bolsa de valores em ano eleitoral hoje
Apesar da disputa apertada, a volatilidade do Ibovespa está, no momento, no menor patamar já registrado para esse ponto do calendário eleitoral. Em termos relativos ao ano anterior, contudo, o indicador está na mediana histórica. Isso sugere que o ponto de partida baixo e a disputa apertada empurram a volatilidade em direções opostas.
A curva de juros também chega mais alta do que em eleições anteriores no mesmo ponto do calendário. Além disso, a distância entre os dois principais nomes nas pesquisas recentes está entre as menores já registradas desde 2010.
O ambiente de mercado ainda reflete outros fatores além do calendário eleitoral. Por exemplo, a queda recente da Selic e a expectativa de novos cortes têm sido vistas como um vetor positivo para a bolsa. Ao mesmo tempo, o cenário externo trouxe cautela, com a alta do petróleo e o movimento do Federal Reserve americano.
O que o histórico sustenta e o que não sustenta
É importante destacar os limites dessa leitura. O histórico ajuda a entender onde e quando a volatilidade tende a se concentrar. Porém, não permite prever o nível exato dos movimentos em 2026. Também não aponta qual candidato seria melhor para o mercado.
A variável que historicamente importou foi a surpresa do resultado em relação às pesquisas de véspera. Essa surpresa, por definição, não é conhecida com antecedência. Por isso, qualquer leitura precisa vir acompanhada de cautela estatística.
Ainda assim, os dados sustentam um padrão de timing. Proteções encerradas na véspera do primeiro turno tendem a deixar descoberto justamente o período de maior volatilidade. Esse período se estende além da votação inicial e alcança o intervalo entre os turnos.
A Leitura da Santa Fé
Acompanhamos de perto esses estudos porque orientam diretamente o modo como discutimos posicionamento e proteção de carteira em nosso Comitê de Investimentos. Afinal, entender a bolsa de valores em ano eleitoral ajuda a manter uma visão mais racional sobre o mercado, sem reações precipitadas de curto prazo.
Seguimos acompanhando de perto esse cenário em nossa cobertura de ações brasileiras e globais. Damos atenção especial aos setores mais sensíveis ao ciclo eleitoral e ao ambiente de juros. Para quem busca diversificar além da bolsa brasileira, vale conhecer também o SF Global FIA.
Atenciosamente,
Gabriel Junqueira.
Warning: Undefined variable $user in /home/storage/1/bb/9e/santafecombrprov1/public_html/wp-content/themes/betheme/includes/content-single.php on line 355
Warning: Trying to access array offset on value of type null in /home/storage/1/bb/9e/santafecombrprov1/public_html/wp-content/themes/betheme/includes/content-single.php on line 355
